|

|

10-11月是属于会议的月份,全国糖人们借着一波接一波的糖会在各地汇聚,并在各种糖酒的氛围中达成新榨季的合作。同时,在会议中,就新榨季糖价走势之争,颇有些暗流汹涌的意思。其中糖厂方面看涨氛围较浓,而机构方面,特别是有结合外盘操作的机构,则相对谨慎。
当前市场争执的焦点主要在几个方面,榨季末库存高低,新榨季减产幅度的大小,大环境不景气状态下的新榨季消费情况,国储糖压力何时释放,低价进口糖对市场的冲击,低价淀粉糖对白糖的替代效应。
首先来讲讲相对确定的,新榨季糖成本在5200之下,基本没有太大疑虑。套保利润的角度去考量,1601价格到5700之上,糖厂的套保需求还是比较明显的,特别是2014/15榨季在套保操作上吃到甜头的糖厂,高位进场抛空的动力更是足足的。
伴随北海华劲糖厂的开榨,新榨季也拉开序幕,对产量的预估以900-950万吨居多,较上榨季的1055万吨减少至少100万吨。相较于预估1600万吨的消费需求而言,国产糖的数量明显稀缺,而比之更为稀缺的,则是郑盘的仓单资源,新糖上市,各地交割库的库容之争由暗转明,郑商所的仓单预报上已经显示出3.5万吨的预报量,尤以营口、郑州的仓单量较大。在各地糖会现场,糖厂、贸易商、投资机构、用糖企业各方的博弈还是比较明显。榨季初抢国产糖抢仓单的场面屡见不鲜,稀缺资源永远是市场的焦点。不难想象,糖厂内心还是比较纠结的,一方面希望能早点销售糖以回笼资金,另一方面又不希望销售太快而失去后期因减产可能存在的涨价机会,况且短期若生成较多仓单,可能会为远期合约带来压力,进一步拖累现货价格。而贸易商和投资机构仿佛是一群不给糖,就捣蛋的小鬼,给糖不给糖玩法完全不同。
同时,市场分歧比较大的还有对淀粉糖替代白糖需求的探讨,因玉米价格大幅度下挫,打开了消费市场对淀粉糖的想象空间。就此课题,混沌天成与卓创资讯特组织了分析师团队深入产业调研,调研结果显示饮料行业使用淀粉糖的比例还是比较高的,并且前几年已经修改过配方了,短期出现大幅度替代的概率相对较低。
再说政策层面,糖价上6000会打开国储放糖的窗口,这是市场认可度较高的观点,而进口糖方面,国家控制的决心仍然不变,当然,相比可控制的正规进口糖,市场更担心的是遍地开花的走私糖将对新榨季糖市继续造成冲击,目前走私糖已经令部分地区形成了价格洼地,劣币逐良币的现象让正规经营的贸易商度日维艰。
大的价格区间上,1601合约5500以下还是有买保值价值的,到5700附近就要担心套保盘的压力。而1605合约更是卖保值盘操作的重要对象,毕竟1601合约上可套保的新糖数量不大,因此1605的走势将更为复杂,上方套保压力较大,预计未来1、5倒挂的格局仍将保持,部分用糖企业不防利用这一价差结构与上游通过点价锁定远期成本,将现货库存转为远期虚拟库存,助力生产经营。


 打赏:¥9.90
 任意赏:
¥
立即支付

4 “拷打”卓越团队
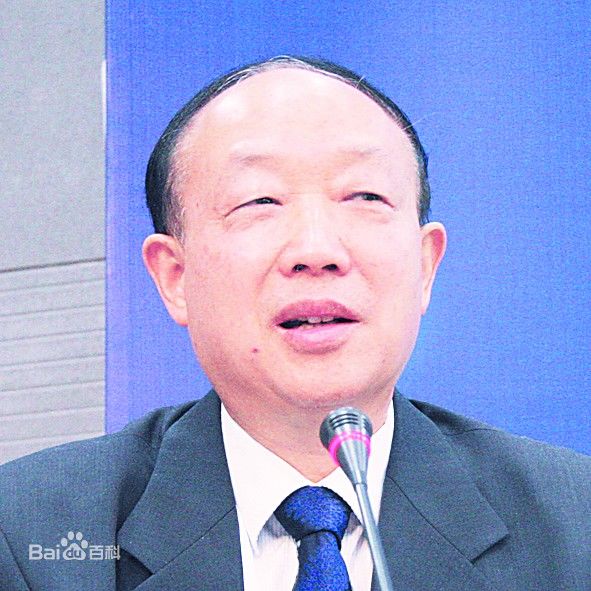
丁俊发
曾任原国家内贸局副局长、现任中国物流与采购联合会常务副会长
宋华
经济学博士、 日本京都大学博士后、商学院教授、博士研究生导师、副院长 中国人民大学商学院教授、中国物流学会理事,兼任北京现代管理研究会会长、中国管理现代化研究会副秘书长、商务部市场调控专家库专家、南开现代物流研究中心兼职研究员等职。
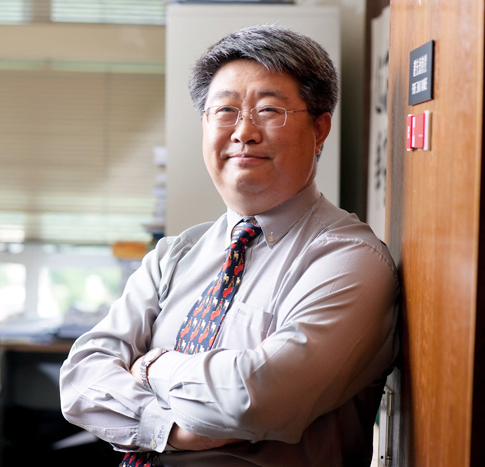
赵先德
中欧国际工商学院运营及供应链管理学教授、中欧供应链和服务创新中心主任
杨达卿
资深媒体人、 现代物流报副总编
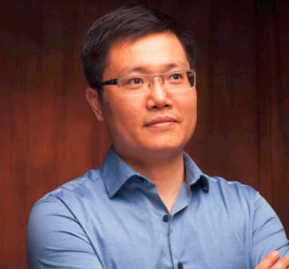
施云
畅销书《供应链架构师——从战略到运营》作者,高级经济师、工程师,厦门大学MBA,CPSM美国供应管理专业人士认证,中国物流与采购联合会—专家委员
费致修
可口可乐(中国)装瓶生产控股公司前CEO、国际供应链协会大中华区理事
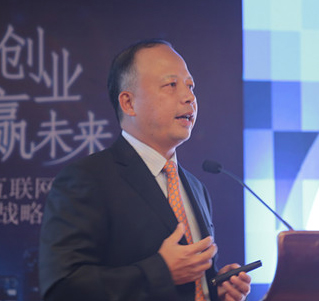
李强
弘信创业工场创始人、董事长、总裁、 厦门总商会副会长
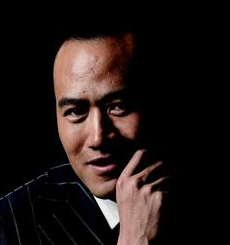
王孝华
中国电子商务物流研究中心创始人和理事长、 中国物流公益联盟创始人
赵绍辉
国内大宗商品电子商务与现代物流领域业务专家、 全国物流标准化技术委员会物流管理分技术委员会委员兼副秘书长、 中国物流与采购联合会大宗商品交易市场流通分会专家委员、 中国物流与采购联合会物流信息化专家、 中国物流网络电视台物流专家,生意社特聘专家
上糖网研究院微信公众号
扫一扫关注
上糖网官方微信
扫一扫关注